 Available in US
Indholdsfortegnelse
28% af bruttospilleindtægten ryger til staten
Hver gang jeg forklarer dansk spilafgift for udenlandske kolleger, ender vi det samme sted: 28% af bruttospilleindtægten, betalt månedligt, dokumenteret med transaktionsdata leveret direkte til Spillemyndigheden. Det er en sats, der lyder høj — fordi den er det. Til sammenligning beskatter Storbritannien typisk 21%, Sverige 18%, og en række EU-markeder ligger på 15-20%. Danmark er ikke det dyreste licensmarked, men det ligger i den øvre halvdel.
Ansøgningsgebyret for et 5-årigt online casino-licens er 327.500 kroner (2025-pris). Operatøren betaler 28% i skat af bruttospilleindtægter samt ca. 4% i løbende gebyrer. Det er rammen, hver operatør skal kalkulere efter, før de overhovedet kan beslutte, om det danske marked giver mening økonomisk.
Sådan beregnes afgiften på en spillerunde
Lad os tage et konkret eksempel. En spiller indbetaler 1000 kroner og spiller en serie slots med en samlet RTP på 96%. Over forløbet vinder spilleren 6.500 kroner og taber 7.000 kroner i forskellige runder. Nettoresultatet er, at spilleren har tabt 500 kroner. Operatøren har 500 kroner som GGR fra den spiller.
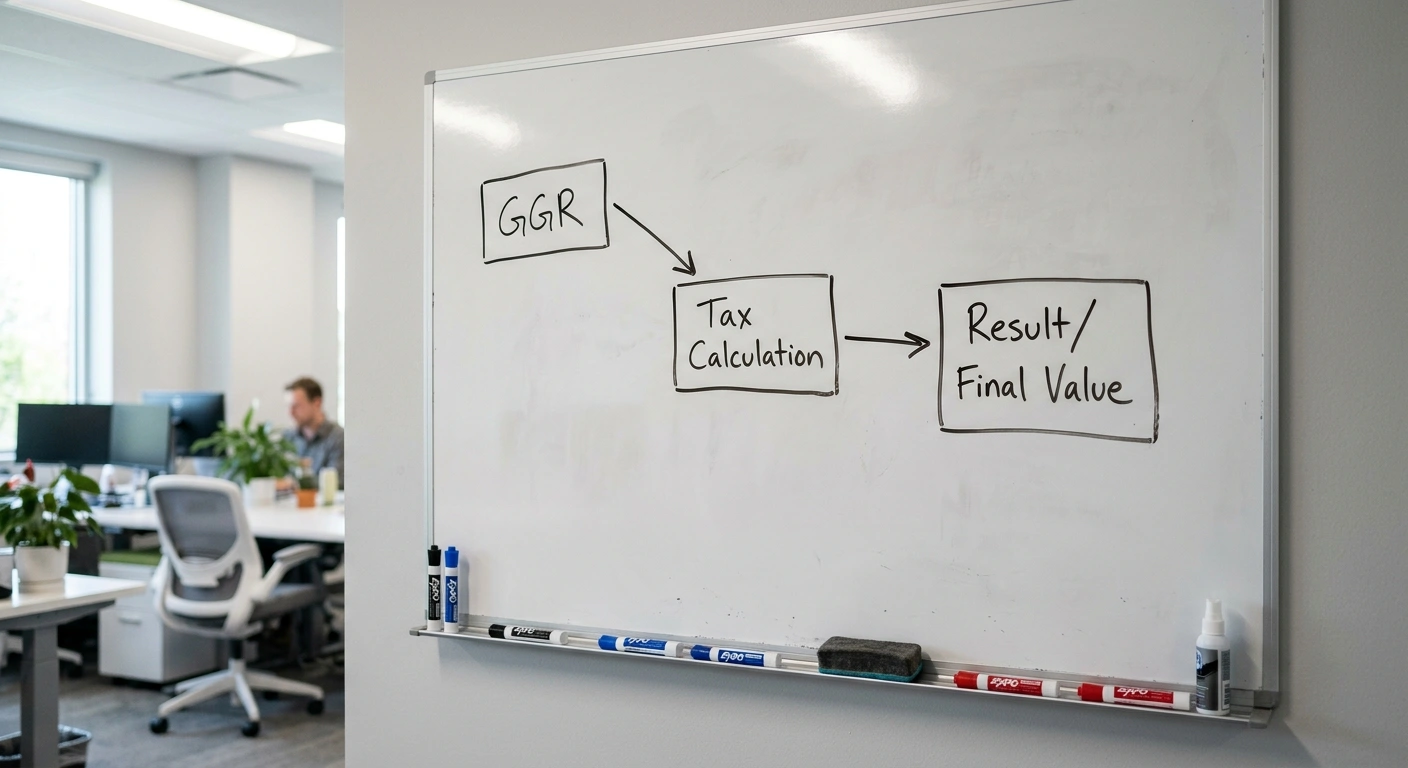
Af de 500 kroner skal operatøren betale 28% i spilafgift = 140 kroner til staten. Hertil kommer det løbende tilsyns- og leverandørgebyr på ca. 4% = 20 kroner. Det efterlader 340 kroner til operatøren — som derefter skal dække platformlicensering, kundesupport, marketing, KYC-omkostninger og IT-drift, før der er noget tilbage til ejerne.
Det er den kalkule, der gør spil-økonomien hård. Operatøren skal samle store volumener af mange spillere for at gøre marginalen rentabel. Det er også den kalkule, der forklarer, hvorfor de største danske spilbrands har konsolideret sig om relativt få holdingselskaber — fordelene ved skala er substantiale, når marginalen er tynd.
Sportsbetting beskattes på samme måde: 28% af GGR. I 2024 leverede sportsbetting (online + retail) 2.207 mio. kroner i GGR, op 1% fra 2.180 mio. kroner i 2023. Statens andel deraf var ca. 618 mio. kroner i spilafgift alene fra sportsbetting-segmentet.
Ansøgningsgebyr og løbende tilsynsgebyrer
Ansøgningsgebyret på 327.500 kroner gælder for et fuldt online-licens (casino + væddemål, 5 år). Et begrænset licens — kun casino eller kun væddemål — koster lidt mindre. Gebyret er en engangsudgift ved licens-tildeling og er en pris for selve sagsbehandlingen hos Spillemyndigheden.
De løbende tilsynsgebyrer beregnes som en procentdel af GGR og bidrager til Spillemyndighedens drift. Beløbet justeres årligt på finansloven og lå i 2025 på omkring 4% af GGR. Det er en variabel størrelse, der følger markedets vækst, og det er den mekanisme, der sikrer, at Spillemyndighedens budget skalerer med markedets aktivitet.
For en mindre operatør med 50 mio. kroner i årlig GGR betyder de samlede afgifter (28% + 4%) ca. 16 mio. kroner i direkte betaling til staten — før operatøren overhovedet har betalt for licens, platform eller marketing. Det er en barriere, der har holdt mange mindre operatører ude af det danske marked, og det er en bevidst regulatorisk effekt: kun seriøse, kapitalstærke aktører kommer i betragtning.
Hvad staten reelt får ind
Lars Jørgensen fra Mediano har påvist, at statens forventede milliardindtægt på spilafgifter i 2026 er 177 mio. kroner større end i 2025, hvilket er fire gange større end statens årlige udgift til Spilpakke 1. Det er et tal, der ofte glemmes i debatten om reklamerestriktioner: spilbranchen er nettotilfører til statskassen, ikke nettomodtager.
For perioden januar 2024 til september 2025 udgjorde det samlede GGR i Danmark 12,96 mia. kroner. 28% af det = ca. 3,63 mia. kroner i direkte spilafgift over 21 måneder, eller ca. 2,07 mia. kroner pr. år. Hertil kommer momsen på branchens omkostninger, selskabsskatten på operatørernes overskud, og personskatten på medarbejdere i branchen.
Den samlede statslige indtægt fra dansk online gambling er sandsynligvis i størrelsesordenen 2,5-3,0 mia. kroner pr. år. Det er sammenligneligt med, hvad staten får ind fra fx tobaksafgift, og det er en mærkbar post på finansloven. Hvorfor er det relevant? Fordi den figur skal vejes mod samfundsomkostningerne ved ludomani, som Chris Kronow Rasmussen estimerer til omkring 3,5 mia. kroner pr. år. Det nettoregnskab er værd at gennemregne grundigt, og det er ikke et entydigt billede uanset, hvilken side man kigger fra.
En sidste ting om spilafgiftens design: 28%-satsen er ens for alle produktkategorier — slots, blackjack, roulette, sportsbetting. Det er en bevidst forenkling. I nogle markeder differentieres satsen efter risikoprofil (højere skat på slots, lavere på sportsbetting), men Danmark har valgt en flad sats for at undgå arbitrage mellem produktkategorier hos operatørerne. Effekten er, at en operatør ikke har et incitament til at presse spillere mod en bestemt kategori af skattemæssige grunde — det er udelukkende margin og spiller-præference, der styrer produktmixet.
Det er værd at huske, at 28%-satsen ikke har været rørt siden licensmodellen blev introduceret i 2012. Det er en bevidst stabilitet — operatører kan kalkulere langsigtet uden at frygte regulatoriske svingninger i selve afgiftssatsen. Det står i kontrast til marketingreglerne, som er blevet skærpet markant gennem Spilpakke 1, og det er en del af forklaringen på, at branchen rasede over reklame-reformen, men accepterer skattesatsen uden synlig modstand. Branchen kender afgiftens omkostning. Den indretter sig efter den. Det er, når reglerne ændres pludseligt, at modstanden vågner.
En sidste bemærkning om sammensætningen: nogle internationale aktører har argumenteret for, at 28%-satsen er en faktor i, at kanaliseringsgraden falder. Argumentet lyder, at hvis afgiften sænkes, kan operatørerne tilbyde bedre odds, lavere RTP-marginer eller flere bonusser, og spillerne ville så hurtigere vælge den licenserede side. Empirisk er det ikke en stærk korrelation. Sverige har lavere afgift (18%) og oplever lige så stort kanaliseringsfald som Danmark i samme periode. Det tyder på, at afgiftens niveau ikke er den primære driver — produktmixet og marketingrammerne er det.
Hvor sætter politikere så grænsen? Det er en politisk vurdering, der ikke har en teknisk facit. En højere sats betyder mere statsindtægt pr. licenseret krone, men risikerer at presse operatører mod gråmarkedet og dermed reducere kanaliseringsgraden. En lavere sats lokker operatører, men dræner umiddelbart statskassen. 28% er det nuværende kompromis, og i de sidste fjorten år har ingen regering haft tilstrækkelig politisk vilje til at flytte den hverken op eller ned. Det er, så vidt jeg kan se, et tegn på, at satsen er landet i en zone, hvor begge sider er moderat utilfredse — det klassiske kendetegn ved et fungerende skattekompromis.
Er afgiften den samme for sportsbetting og casino?
Ja, 28% af bruttospilleindtægten gælder ens for både sportsbetting og online casino. Forskellen ligger ikke i satsen, men i hvilke omkostninger operatøren har under hver kategori — sportsbetting har historisk haft lavere marginer end slots, og afgiftens effekt på rentabiliteten er derfor relativt højere for sportsbetting.
Hvor stor en del af afgiften går til ludomanibehandling?
Der er ikke en direkte øremærkning af spilafgiften til ludomanibehandling. Behandlingstilbud finansieres over de almindelige sundheds- og socialbudgetter. Center for Ludomani har gentagne gange påpeget, at organisationen mangler 6,9 mio. kroner over 2025-2026 for at fastholde behandlingsniveauet.
Find the best options for online gambling Danmark .
Read our detailed review of Online blackjack i Danmark: regler, varianter og RTP .